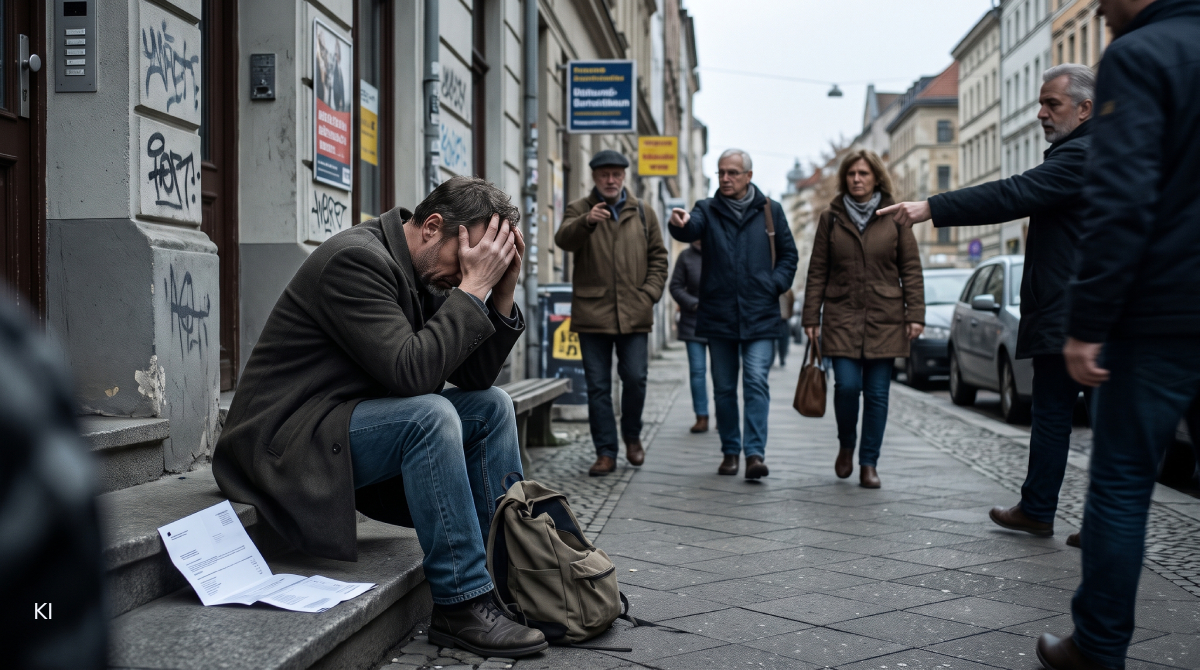

Die Einladung zum Geburtstag liegt auf dem Tisch. Eigentlich würden Sie gern hingehen. Doch ein Geschenk, die Fahrt und das gemeinsame Essen passen nicht mehr ins Budget. Also sagen Sie ab und erfinden einen anderen Grund. Über das Geldproblem möchten Sie lieber nicht sprechen.
Solche Situationen zeigen, wie finanzielle Schwierigkeiten über den Kontostand hinauswirken können. Zu den offenen Rechnungen kommt die Sorge, von anderen abgewertet zu werden: als unzuverlässig, verschwenderisch oder unfähig.
Die gesellschaftliche Stigmatisierung von Schuldnern kann dazu beitragen, dass Menschen ihre Probleme verbergen und Unterstützung aufschieben. Dabei braucht eine finanzielle Krise möglichst früh Aufmerksamkeit. Wer sich erst erklären oder rechtfertigen muss, bevor er Hilfe bekommt, hat eine zusätzliche Hürde zu überwinden.
Dieser Beitrag erklärt, wie solche Vorurteile entstehen, was die verfügbaren Zahlen tatsächlich zeigen und wie Betroffene und Angehörige einen anderen Umgang mit Schulden finden können.
Das Wichtigste in Kürze
- Schulden sagen wenig über den Charakter eines Menschen aus. Für die finanzielle Lage zählen Einkommen, Ausgaben, Verpflichtungen und persönliche Lebensereignisse.
- Überschuldung betrifft Millionen Menschen. Der SchuldnerAtlas Deutschland bezifferte ihre Zahl für 2025 auf rund 5,67 Millionen Erwachsene.
- Gesundheitliche und berufliche Einschnitte spielen eine große Rolle. In der amtlichen Überschuldungsstatistik 2025 waren Erkrankung, Sucht oder Unfall sowie Arbeitslosigkeit die häufigsten einzelnen Hauptauslöser.
- Scham kann die Lage verschärfen. Wer Briefe, Gespräche oder Beratung vermeidet, verliert möglicherweise Zeit für eine passende Lösung.
- Unterstützung muss nicht mit einem Geldgeschenk beginnen. Zuhören, Unterlagen sortieren oder einen Beratungstermin begleiten kann bereits helfen.
- Entschuldung ist rechtlich vorgesehen. Welche Lösung passt, muss anhand der individuellen Situation geprüft werden.
Was bedeutet die Stigmatisierung von Schuldnern?
Stigmatisierung entsteht, wenn aus einer einzelnen Eigenschaft oder Lebenslage ein negatives Urteil über die ganze Person wird. Aus „Sie haben Zahlungsrückstände“ wird dann „Auf Sie kann man sich nicht verlassen“.
Die finanzielle Situation dient als Etikett. Andere Eigenschaften verschwinden dahinter: die zuverlässige Arbeit, die Betreuung der Kinder, die Pflege eines Angehörigen oder der Versuch, nach einer Krankheit wieder Fuß zu fassen.
Das kann offen geschehen, etwa durch abfällige Bemerkungen. Es zeigt sich aber auch in scheinbar beiläufigen Sätzen:
- „Wer Schulden hat, hat eben über seine Verhältnisse gelebt.“
- „Du musst einfach disziplinierter sein.“
- „Für dein Handy hast du doch auch Geld.“
- „Ich würde niemals in so eine Situation kommen.“
Solche Aussagen ersetzen die Prüfung der tatsächlichen Lage durch Vermutungen. Ob eine Rate nach einem Einkommensverlust noch bezahlbar ist, lässt sich am Handy eines Menschen nicht erkennen.
Kritik an einer konkreten Entscheidung ist etwas anderes als die Abwertung einer Person. Man kann über einen ungünstigen Kreditvertrag sprechen, ohne jemandem seinen Wert oder seine Fähigkeit zur Veränderung abzusprechen.
Schulden und Überschuldung sind nicht dasselbe
Ein laufender Kredit bedeutet zunächst, dass eine Rückzahlungsverpflichtung besteht. Solange die vereinbarten Zahlungen aus dem verfügbaren Budget geleistet werden können, liegt nicht automatisch eine Überschuldung vor.
Problematisch wird es, wenn die Verpflichtungen dauerhaft nicht mehr aus Einkommen und verfügbaren Mitteln erfüllt werden können. Entscheidend ist deshalb nicht nur die Höhe der Schulden, sondern das Verhältnis zur finanziellen Leistungsfähigkeit.
Ein Haushalt kann einen höheren Kredit zuverlässig bedienen. Ein anderer gerät bereits durch eine kleinere Nachzahlung in Schwierigkeiten, weil nach Miete, Lebensmitteln und notwendigen Fahrtkosten nichts übrig bleibt.
Diese Unterscheidung geht in Diskussionen häufig verloren. Wer alle Menschen mit Schulden gleichsetzt, übersieht sowohl normale Finanzierungen als auch die besonderen Schwierigkeiten einer finanziellen Notlage.
Was die Zahlen über Überschuldung tatsächlich zeigen
Nach dem SchuldnerAtlas Deutschland 2025 waren rund 5,67 Millionen Erwachsene überschuldet. Die ausgewiesene Quote lag bei 8,16 Prozent. Diese Angabe bezieht sich auf Erwachsene, nicht auf die gesamte Bevölkerung einschließlich Kindern.
Eine andere Perspektive liefert die Überschuldungsstatistik des Statistischen Bundesamts. Sie untersucht Menschen, die Schuldnerberatung in Anspruch genommen haben. Für das Berichtsjahr 2025 wurden unter anderem folgende Hauptauslöser ausgewiesen:
- Erkrankung, Sucht oder Unfall: 18,2 Prozent.
- Arbeitslosigkeit: 16,8 Prozent.
- Unwirtschaftliche Haushaltsführung: 11,7 Prozent.
- Trennung, Scheidung oder Tod des Partners: 11,1 Prozent.
- Längerfristiges Niedrigeinkommen: 10,0 Prozent.
- Gescheiterte Selbstständigkeit: 8,2 Prozent.
Die durchschnittliche Schuldenhöhe der beratenen Personen betrug 34.650 Euro.
Diese Beratungsdaten sind keine Beschreibung aller überschuldeten Menschen in Deutschland. Nicht jeder Betroffene sucht eine Beratungsstelle auf. Außerdem bildet ein erfasster Hauptauslöser nicht zwingend die gesamte Vorgeschichte ab.
Die Zahlen widerlegen dennoch eine pauschale Erklärung allein durch verschwenderischen Konsum. Ebenso wäre die Behauptung falsch, Krankheit und Arbeitslosigkeit erklärten zusammen die große Mehrheit aller Fälle. Gemeinsam machten diese beiden Kategorien in der genannten Statistik rund 35 Prozent aus.
Wie eine bisher tragbare Finanzierung kippen kann
Frau Albrecht arbeitet im Verkauf. Nach allen laufenden Ausgaben und einer Kreditrate bleiben ihr monatlich etwa 170 Euro. Größere Rücklagen hat sie nicht.
Nach einer längeren Erkrankung sinkt ihr verfügbares Einkommen. Die Miete und die Kreditrate bleiben gleich. Zunächst nutzt sie den Dispo. Später verschiebt sie einzelne Zahlungen. Eine Nachforderung bringt das Budget endgültig aus dem Gleichgewicht.
Nach außen ist davon wenig zu sehen. Frau Albrecht wohnt noch in derselben Wohnung und trägt dieselbe Kleidung. Wer ihre Vorgeschichte nicht kennt, könnte ihre Zahlungsschwierigkeiten vorschnell als fehlende Disziplin deuten.
Das Beispiel ist frei erfunden. Es zeigt, wie aus einer kleinen Reserve ein dauerhafter Fehlbetrag werden kann. Häufig wirken mehrere Faktoren zusammen: ein Einkommensverlust, hohe Fixkosten und fehlende Rücklagen.
Auch nach eigenen Fehlern besteht ein Recht auf respektvolle Hilfe
Eine faire Betrachtung darf nicht bei der Frage enden, ob jemand seine Schulden „unverschuldet“ bekommen hat.
Manche Menschen haben Ausgaben unterschätzt, Verträge zu schnell unterschrieben oder Schwierigkeiten lange verdrängt. Andere haben unter dem Einfluss einer Suchterkrankung gehandelt. Wieder andere haben für Angehörige gebürgt und das Risiko nicht überblickt.
Für die Beratung sind diese Hintergründe relevant, weil sich daraus unterschiedliche Schritte ergeben. Ein dauerhaft zu niedriges Einkommen verlangt andere Lösungen als ein unübersichtliches Ausgabeverhalten.
Der Zugang zu Unterstützung sollte aber nicht davon abhängen, ob die persönliche Geschichte anderen als ausreichend entschuldbar erscheint. Auch wer einen Fehler gemacht hat, braucht eine Möglichkeit, dessen Folgen zu bearbeiten.
Verantwortung übernehmen kann bedeuten, Unterlagen offenzulegen, Ausgaben zu verändern und Vereinbarungen einzuhalten. Sich selbst dauerhaft zu beschimpfen, bringt dagegen keine Rechnung zum Verschwinden.
Warum Scham das Handeln erschweren kann
Wer negative Reaktionen erwartet, versucht möglicherweise, seine Schulden zu verbergen. Forschungsarbeiten zu finanzieller Scham und erwarteter Stigmatisierung beschreiben unter anderem Zusammenhänge mit Rückzug, dem Vermeiden von Hilfe und Ausgaben zur Aufrechterhaltung des äußeren Anscheins.
Im Alltag kann das so aussehen: Eine Person bezahlt ein gemeinsames Abendessen, obwohl sie sich den eigenen Anteil kaum leisten kann. Eine andere öffnet ihre Post nicht mehr, weil jeder Brief das Gefühl verstärkt, versagt zu haben.
Dadurch kann ein Kreislauf entstehen:
- Die finanzielle Lage löst Scham aus.
- Gespräche und Unterlagen werden vermieden.
- Fristen verstreichen oder passende Hilfen bleiben ungenutzt.
- Die Lage wird schwieriger und die Scham nimmt weiter zu.
Das ist keine zwangsläufige Entwicklung. Es erklärt aber, weshalb der Ratschlag „Kümmern Sie sich doch einfach darum“ an der tatsächlichen Hürde vorbeigehen kann.
Wenn Teilhabe plötzlich Geld kostet, das nicht da ist
Finanzielle Schwierigkeiten betreffen auch Beziehungen. Viele alltägliche Begegnungen kosten Geld: der Kaffee nach der Arbeit, der Vereinsausflug, das Geburtstagsgeschenk oder das gemeinsame Essen.
Wer regelmäßig absagt, muss mit Nachfragen rechnen. Wer stattdessen mitmacht, belastet möglicherweise das ohnehin knappe Budget.
Freunde und Angehörige können hier entlasten, ohne die Schulden zu übernehmen. Eine Einladung zum Spaziergang, ein gemeinsames Essen zu Hause oder eine ausdrücklich kostenfreie Unternehmung schafft Begegnung ohne zusätzlichen finanziellen Druck.
Hilfreich ist eine offene Wahlmöglichkeit: „Wir können auch etwas machen, das nichts kostet.“ So muss die betroffene Person nicht erst ihre gesamte finanzielle Situation erklären.
Sprache und Medien: Welche Bilder hängen bleiben?
Geschichten über Schulden wirken besonders zugespitzt, wenn sie auf einen einzigen Fehler reduziert werden: zu viel bestellt, zu wenig gearbeitet, den Überblick verloren.
Solche Erzählungen sind leicht verständlich. Sie können aber ausblenden, wie Einkommen, Wohnkosten, Gesundheit, Betreuungspflichten und Vertragsbedingungen zusammenwirken.
Auch die Wortwahl verändert den Blick. „Eine Person mit Zahlungsrückständen“ beschreibt eine Situation. „Ein hoffnungsloser Fall“ behauptet dagegen, dass eine Veränderung kaum möglich sei.
Eine sachliche Darstellung sollte deshalb fragen: Was ist passiert? Welche Verpflichtungen bestehen? Was fehlt monatlich? Welche Unterstützung wäre passend?
Eine interessante Geschichte braucht keine öffentliche Bloßstellung. Medien und soziale Netzwerke können konkrete Wege erklären, ohne private Lebensumstände zur Unterhaltung auszubreiten.
Wie Sie mit Familie oder Freunden über Ihre Schulden sprechen können
Sie müssen Ihre finanzielle Lage nicht jedem offenlegen. Ein Gespräch mit einer verlässlichen Person kann jedoch helfen, den ersten Schritt aus dem Verstecken zu machen.
Überlegen Sie vorher, was Sie von dem Gespräch erwarten. Möchten Sie zunächst erzählen? Brauchen Sie Begleitung zu einer Beratungsstelle? Oder Unterstützung beim Sortieren Ihrer Unterlagen?
Ein möglicher Einstieg lautet:
„Ich habe finanzielle Schwierigkeiten und schiebe das Thema schon länger vor mir her. Ich möchte es jetzt angehen. Könntest du mir erst einmal zuhören und danach mit mir die Unterlagen sortieren? Ich bitte dich gerade nicht darum, meine Schulden zu bezahlen.“
Sie dürfen Grenzen setzen. Wenn das Gespräch in Vorwürfe umschlägt, können Sie sagen: „Über meine Entscheidungen können wir sprechen. Beschimpfungen helfen mir dabei nicht.“
Wenn Sie finanzielle Unterstützung ansprechen, muss die andere Person frei entscheiden können. Auch ein Nein sollte möglich bleiben. Neue private Darlehen sind keine automatische Lösung und können Beziehungen zusätzlich belasten.
Was Angehörige konkret tun können
Wer von Schulden im nahen Umfeld erfährt, reagiert möglicherweise erschrocken oder enttäuscht. Trotzdem lässt sich die erste Reaktion so gestalten, dass ein weiteres Gespräch möglich bleibt.
- Zunächst zuhören: Fragen Sie nach der aktuellen Lage, bevor Sie Ursachen bewerten.
- Die gewünschte Hilfe klären: „Was würde dir diese Woche konkret helfen?“ ist nützlicher als ein ungefragter Maßnahmenplan.
- Überschaubare Unterstützung anbieten: Etwa gemeinsam Briefe öffnen oder einen Beratungstermin vorbereiten.
- Privates vertraulich behandeln: Erzählen Sie die Situation nicht ohne Zustimmung im Familien- oder Freundeskreis weiter.
- Eigene Grenzen beachten: Sie müssen weder bürgen noch einen Kredit aufnehmen, um Unterstützung zu zeigen.
Hilfe sollte außerdem nicht daran geknüpft sein, dass die betroffene Person jede Entscheidung abgibt. Vereinbaren Sie, wobei Sie unterstützen und was in ihrer Verantwortung bleibt.
Was eine Schuldnerberatung leisten kann
Eine Schuldnerberatung hilft dabei, aus einer unübersichtlichen Belastung konkrete Aufgaben zu machen. Dazu können die Erfassung von Forderungen, die Prüfung des Haushaltsbudgets und die Vorbereitung einer Schuldenregelung gehören.
Soziale Schuldnerberatung berücksichtigt auch persönliche Belastungen und kann bei Bedarf an weitere Hilfen vermitteln. Sie ersetzt jedoch keine psychotherapeutische oder ärztliche Behandlung.
Wenn Angst, Schlafprobleme oder Niedergeschlagenheit Ihren Alltag stark beeinträchtigen, können Sie parallel medizinische beziehungsweise psychotherapeutische Unterstützung suchen. Sie müssen nicht warten, bis die finanziellen Fragen gelöst sind.
Gemeinnützige und kommunale Beratungsangebote sind häufig kostenlos. Fragen Sie bei der Kontaktaufnahme nach Zuständigkeit, Kosten, Wartezeit und Möglichkeiten für dringende Fälle.
Für einen ersten Kontakt brauchen Sie keinen fertig sortierten Ordner. Fragen Sie, welche Unterlagen benötigt werden, und beschreiben Sie, wenn Ihnen die Vorbereitung gerade schwerfällt.
Welche Wege aus der Überschuldung infrage kommen
Der passende Weg hängt davon ab, ob nach den notwendigen Ausgaben Geld für Rückzahlungen bleibt und wie die Forderungen zusammengesetzt sind.
Mögliche Schritte sind beispielsweise:
- Unberechtigte oder falsch berechnete Forderungen prüfen lassen.
- Bestehende Leistungsansprüche klären und die laufende Haushaltslücke bearbeiten.
- Tragbare Zahlungsvereinbarungen mit Gläubigern suchen.
- Einen außergerichtlichen Vergleich prüfen.
- Die Voraussetzungen einer Verbraucherinsolvenz beurteilen lassen.
Im Regelfall beträgt die Abtretungsfrist für die Restschuldbefreiung drei Jahre ab Eröffnung des Insolvenzverfahrens. Die Vorbereitung liegt davor. Eine Mindestquote für die Befriedigung der Gläubiger ist nicht vorgeschrieben.
Restschuldbefreiung erfolgt allerdings nicht bedingungslos. Gesetzliche Pflichten müssen erfüllt werden; außerdem sind bestimmte Forderungen ausgenommen, etwa Geldstrafen und unter den jeweiligen Voraussetzungen Forderungen aus vorsätzlich begangenen unerlaubten Handlungen.
Ein Insolvenzverfahren ist ein gesetzlich geregelter Entschuldungsweg. Ob er zu Ihrer Lage passt, lässt sich anhand der Unterlagen prüfen und nicht anhand moralischer Urteile aus dem Umfeld.
Was Gesellschaft und öffentliche Stellen verändern können
Vorurteile abzubauen bedeutet auch, den Zugang zu Unterstützung einfacher zu gestalten.
Beratungsstellen und Behörden können verständlich erklären, welche Nachweise gebraucht werden, welche Fristen laufen und welche nächsten Schritte möglich sind. Eine fehlende Unterlage sollte Anlass für eine konkrete Rückfrage sein, nicht für eine pauschale Bewertung der Person.
Zur politischen Aufgabe gehören erreichbare Beratungsangebote und verständliche Informationen über Verträge, Kredite und Verbraucherrechte. Finanzielle Bildung kann dabei helfen, Risiken früher zu erkennen. Einen dauerhaften Fehlbetrag zwischen Einkommen und notwendigen Lebenshaltungskosten kann sie allein aber nicht ausgleichen.
Im privaten Umfeld beginnt Veränderung oft mit einer kleinen Reaktion: nachfragen, statt vermuten; zuhören, statt die Lebensgeschichte auf einen Kontoauszug zu reduzieren.
Häufige Fragen zur Stigmatisierung von Schuldnern
Sind Schulden in Deutschland wirklich so verbreitet?
Ja. Der SchuldnerAtlas bezifferte die Zahl überschuldeter Erwachsener für 2025 auf rund 5,67 Millionen. Menschen mit problemlos bedienten Krediten sind davon zu unterscheiden.
Was ist der häufigste Grund für Überschuldung?
Unter den in der amtlichen Statistik für 2025 erfassten beratenen Personen war die zusammengefasste Kategorie Erkrankung, Sucht oder Unfall der häufigste einzelne Hauptauslöser. Daraus lässt sich keine Aussage über jeden Einzelfall ableiten.
Warum fällt es vielen so schwer, Hilfe zu suchen?
Angst vor Abwertung und Scham können eine Rolle spielen. Dazu kommen praktische Hürden: fehlende Informationen, unübersichtliche Unterlagen oder Schwierigkeiten, eine passende Beratungsstelle zu erreichen.
Muss ich Familie und Freunden alles erzählen?
Nein. Sie entscheiden, wem Sie welche Informationen geben. Ein Gespräch mit einer verlässlichen Person kann helfen. Gegenüber einer Beratung sind vollständige Angaben nötig, damit diese Ihre Lage beurteilen kann.
Kann ich trotz Schulden wieder einen geregelten Alltag erreichen?
Eine Stabilisierung ist auch möglich, bevor sämtliche Schulden erledigt sind. Dazu gehören ein finanzierbarer Lebensunterhalt, das Bearbeiten dringender Fristen und eine passende Schuldenregelung. Verlauf und Dauer unterscheiden sich von Fall zu Fall.
Hilft Schuldnerberatung auch gegen die seelische Belastung?
Sie kann Orientierung geben und die Suche nach weiteren Hilfen unterstützen. Bei anhaltenden oder starken Beschwerden sollte ergänzend ärztliche oder psychotherapeutische Unterstützung hinzukommen.
Der erste Schritt braucht keine Rechtfertigung
Sie müssen nicht erst beweisen, dass Ihre Notlage unverschuldet entstanden ist, um nach Unterstützung zu fragen.
Ein möglicher Anfang ist klein: Öffnen Sie einen Brief, notieren Sie eine laufende Frist oder kontaktieren Sie eine Beratungsstelle. Wenn die Aufgabe allein zu groß wirkt, bitten Sie eine verlässliche Person um Begleitung.
Ihre Schulden müssen bearbeitet werden. Ihr persönlicher Wert steht dabei nicht zur Verhandlung. Ein respektvoller Umgang hilft, die Aufmerksamkeit auf das zu richten, was sich jetzt verändern lässt.
Quellen und weiterführende Informationen
- Statistisches Bundesamt: Überschuldungsstatistik 2025, Pressemitteilung vom 15. Juli 2026
- Destatis GENESIS: Beratene Personen und Hauptauslöser der Überschuldung
- Creditreform: SchuldnerAtlas Deutschland 2025
- Forschungsarbeit: Erwartete Stigmatisierung, Verbergen von Schulden und Hilfesuche
- Forschungsarbeit: Finanzielle Scham und finanzielle Schwierigkeiten
- Caritas: Schuldnerberatung vor Ort und online
- § 287 InsO: Antrag und Abtretungsfrist
- § 302 InsO: Von der Restschuldbefreiung ausgenommene Forderungen