
SchuldnerAtlas 2026: Warum der Anstieg schon vor der Pfändung sichtbar wird
Eine Rechnung bleibt bis zum nächsten Gehalt liegen. Dann kommt eine zweite dazu, während die erste schon angemahnt wird. Auf dem Konto ist noch keine Pfändung zu sehen. Trotzdem ist aus einem knappen Monat ein Rückstand geworden, der den nächsten Monat gleich mitbelastet.
Genau bei solchen frühen Zahlungsproblemen zeigt der SchuldnerAtlas 2026 von Creditreform den größten Zuwachs. Zum Stichtag 1. Oktober 2026 erfasste der Bericht für Deutschland 7,36 Millionen Erwachsene mit Überschuldungsmerkmalen. Das entspricht 10,58 Prozent der erwachsenen Bevölkerung. Was hinter der Zahl steckt, lässt sich allerdings erst mit dem richtigen Vergleich zum Vorjahr erklären.
Das Wichtigste in Kürze
- 293.000 mehr erfasste Betroffene: Gegenüber dem nach neuer Methode berechneten Vorjahreswert wuchs die Zahl um 4,1 Prozent.
- Der größte Zuwachs liegt vor der gerichtlichen Vollstreckung: Auf die Gruppe mit vorgerichtlichen Merkmalen entfielen 172.000 zusätzliche Fälle.
- Die regionale Spannweite ist groß: Bremen kam auf 15,89 Prozent, Bayern auf 7,58 Prozent.
Warum zwei verschiedene Zahlen für 2025 kursieren
Wer den SchuldnerAtlas 2025 kennt, erinnert sich vielleicht an 5,67 Millionen erfasste Erwachsene und eine Quote von 8,16 Prozent. Diese Zahlen stammen aus der damaligen Ausgabe. Creditreform nutzt seit 2026 eine breitere Datengrundlage und berücksichtigt weitere Merkmale. Deshalb lässt sich aus dem Sprung von 5,67 auf 7,36 Millionen kein Jahresanstieg ableiten.
Für einen Vergleich hat Creditreform das Jahr 2025 nach der neuen Methode rückwirkend berechnet. Dieser Vergleichswert liegt bei 7,07 Millionen Erwachsenen beziehungsweise 10,16 Prozent. Auf dieser Basis stieg die Quote bis 2026 um 0,42 Prozentpunkte. Der Zuwachs von 4,1 Prozent bezieht sich dagegen auf die Zahl der erfassten Personen.
Der größte Zuwachs liegt bei frühen Zahlungsschwierigkeiten
Der Atlas unterscheidet drei Gruppen. Die erste umfasst vorgerichtliche Merkmale wie Mahnungen und Inkassoverfahren. Zur zweiten gehören gerichtliche Hinweise wie Pfändungen. Die dritte erfasst Merkmale wie einen Insolvenzantrag oder einen Eintrag im Schuldnerverzeichnis.
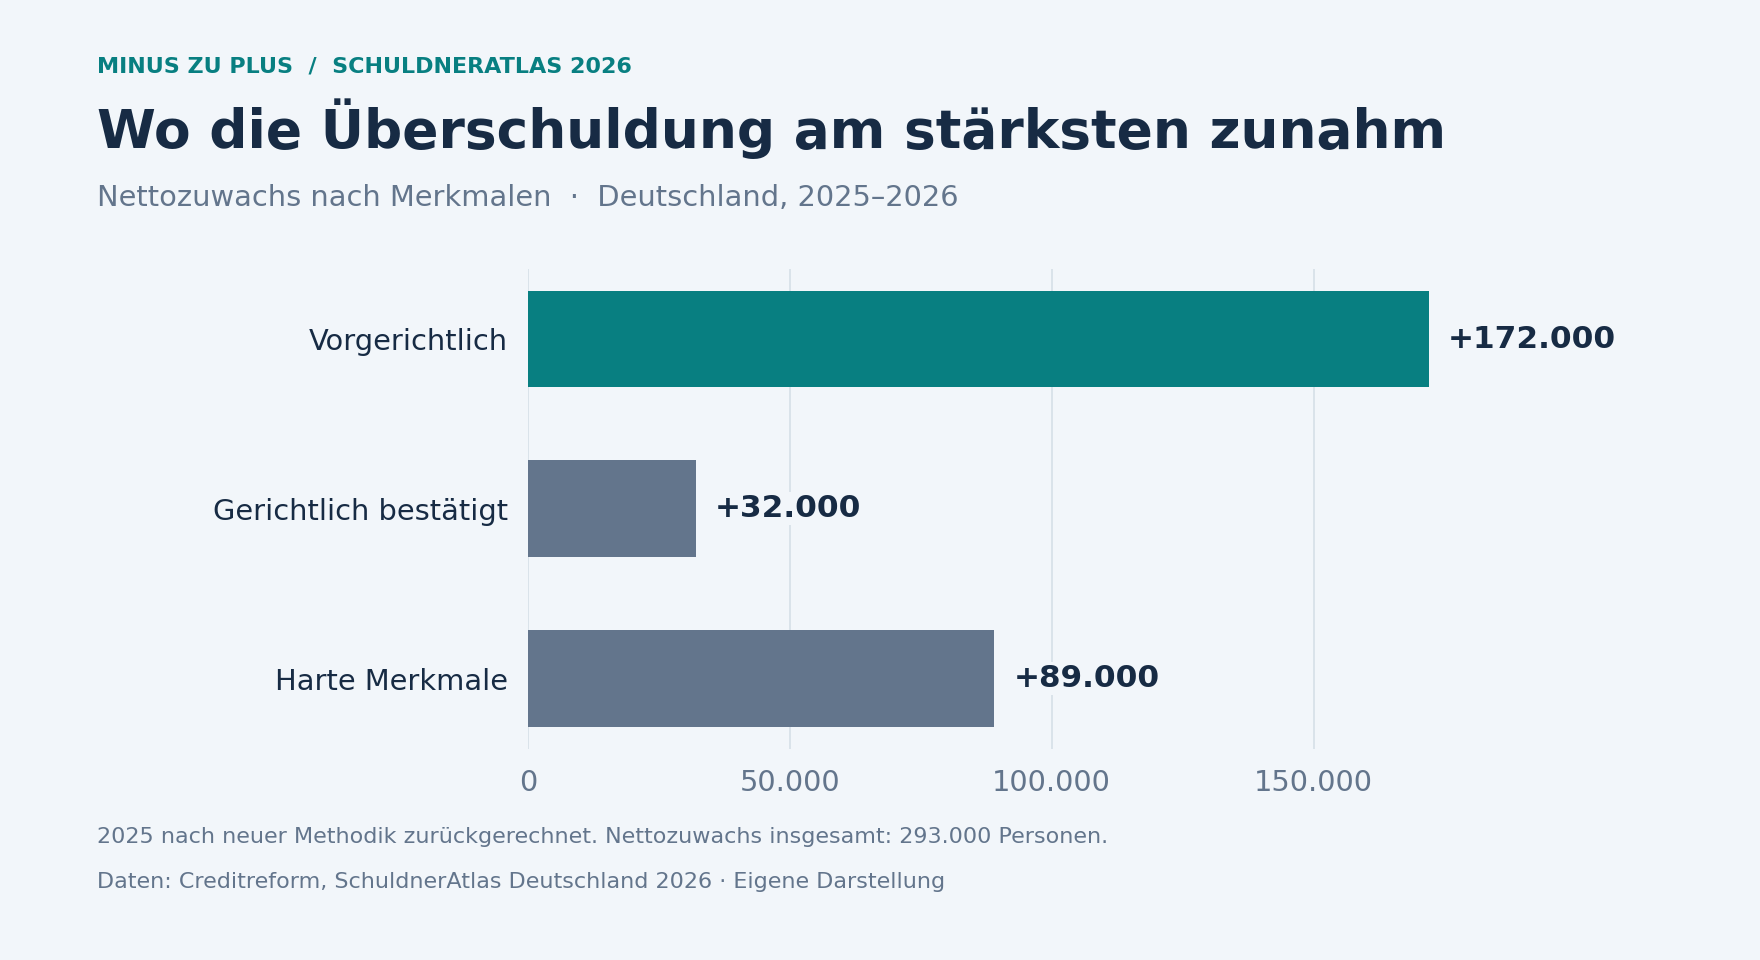
Die Grafik zeigt, wie sich die Größe der Gruppen verändert hat. Sie verfolgt keine einzelnen Personen. Daraus lässt sich weder ablesen, wie viele Menschen erstmals in Rückstand gerieten, noch ob sie später in eine andere Gruppe wechselten.
Für den Alltag heißt das: Eine einzelne verspätete Zahlung ist noch kein Beleg für Überschuldung. Fehlt Ihnen aber in mehreren Monaten das Geld für fällige Rechnungen und schließen Sie die Lücke immer wieder mit dem Dispo oder neuen Raten, lohnt sich ein Blick auf den gesamten Haushalt.
Wo die Quote höher liegt und was der Vergleich aussagt
Die Überschuldungsquote in Bremen lag mehr als doppelt so hoch wie in Bayern. Nordrhein-Westfalen und Sachsen-Anhalt lagen ebenfalls über dem Bundeswert; Baden-Württemberg darunter. Gegenüber dem neu berechneten Vorjahr stieg die Quote laut Creditreform in allen Bundesländern.
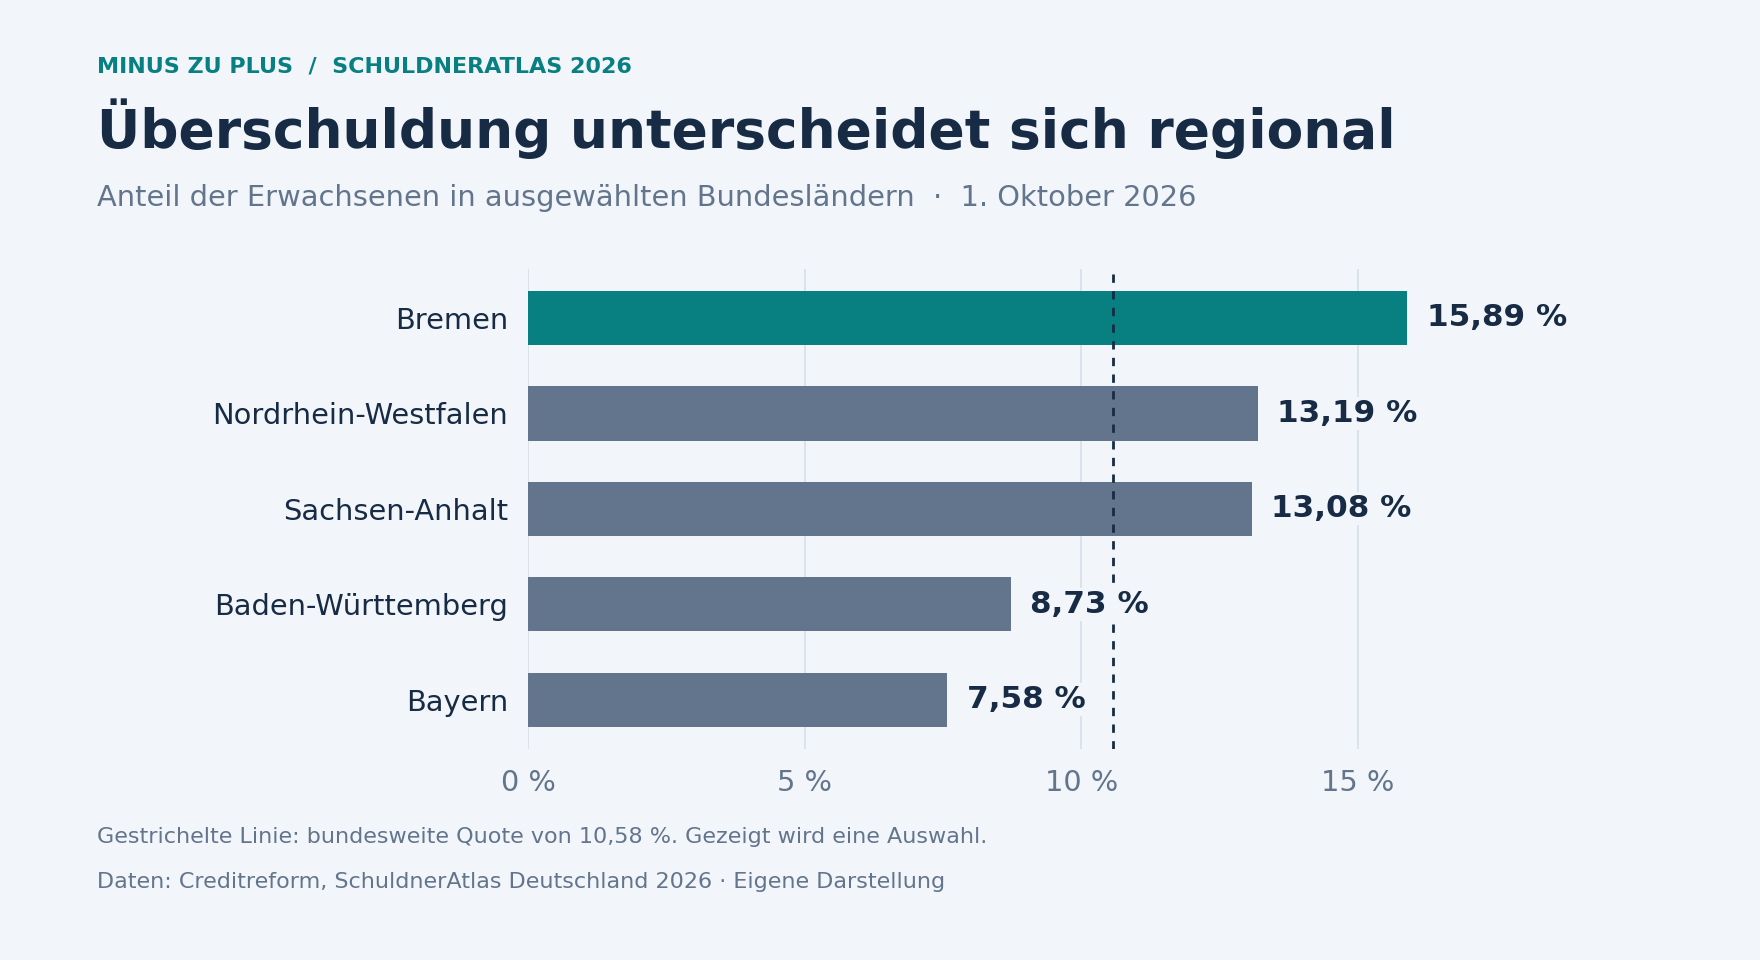
Die Quote misst, welcher Anteil der Erwachsenen in einem Land erfasst wurde. Sie zeigt weder die durchschnittliche Schuldenhöhe noch, in welchem Bundesland absolut die meisten Menschen betroffen sind. Und sie erklärt für sich genommen nicht, warum die Unterschiede entstehen.
Junge Erwachsene: Schnellerer Anstieg ist keine Aussage über den Lebensstil
Bei den unter 30-Jährigen stieg die Zahl der erfassten Fälle um 5,8 Prozent auf 1,17 Millionen. Der Zuwachs fiel damit stärker aus als im Bundesdurchschnitt. Das ist eine andere Aussage als die Überschuldungsquote: Bei den 30- bis 39-Jährigen lag diese beispielsweise bei 17,04 Prozent.
Aus der Altersstatistik lässt sich nicht ableiten, warum jemand seine Rechnungen nicht mehr bezahlen kann. Wer mehrere Käufe auf später verschiebt, kann allerdings leicht den Überblick über die Fälligkeiten verlieren. Ein einfacher Check genügt: Tragen Sie alle noch offenen Raten und Kaufbeträge mit ihrem Fälligkeitsdatum in einen Kalender ein. Sind zum selben Termin bereits Miete und andere Abbuchungen eingeplant, sehen Sie die Lücke, bevor das Geld fehlt.
Finanzielle Sorgen und Überschuldung sind zwei verschiedene Dinge
In einer separaten Creditreform-Umfrage vom Juni 2026 gaben 40,6 Prozent der Befragten an, dass ihnen ihre finanziellen Verpflichtungen in den vergangenen zwölf Monaten zumindest zeitweise über den Kopf zu wachsen drohten. Das ist eine Selbsteinschätzung. Die 10,58 Prozent aus dem Atlas beruhen dagegen auf erfassten Überschuldungsmerkmalen. Beide Werte beantworten unterschiedliche Fragen und lassen sich nicht voneinander abziehen.
Sie müssen sich in keiner Statistik wiederfinden, um Unterstützung zu suchen. Schon wiederkehrende Rückstände oder die Frage, wie Sie den nächsten Monat bezahlen sollen, sind Anlass genug, Ihre Lage genauer anzusehen.
Was Sie tun können, wenn Rechnungen liegen bleiben
- Fälligkeiten ordnen: Öffnen Sie die Post und notieren Sie Forderung, Betrag und Termin. Legen Sie gerichtliche Schreiben und Schreiben zu Miet- oder Energierückständen nach oben.
- Den nächsten Monat durchrechnen: Stellen Sie verlässliche Einnahmen den notwendigen Ausgaben und fälligen Verpflichtungen gegenüber. Notieren Sie den Betrag, der fehlt oder tatsächlich übrig bleibt.
- Eine Forderung vor der Ratenzusage prüfen: Fragen Sie bei Unklarheiten nach einer Aufstellung. Bieten Sie keine Rate an, wenn Sie dafür die nächste Miete oder Stromrechnung aufschieben müssten.
- Früh Beratung anfragen: Wenn die Lücke wiederkehrt oder Sie mehrere Gläubiger haben, wenden Sie sich an eine anerkannte Schuldnerberatungsstelle. Sagen Sie bei der Anfrage, wenn bereits eine Frist läuft oder die Wohnung beziehungsweise Energieversorgung gefährdet ist.
Für den ersten Kontakt müssen Ihre Unterlagen noch nicht vollständig sein. Legen Sie die dringendsten Schreiben bereit und notieren Sie Ihre wichtigste Frage. Damit kann das Gespräch beginnen.